大家好我是百花从中脱颖而出,每天分享储蓄理财干货,内容随缘更,每篇都掏干货;如果你打算存定期配资平台系统稳定性对比,就点个关注~
最近不少储户刷到消息,部分银行上调存款利率,甚至五年期定期存款最高能到2.1%。很多人第一反应,是不是存款利率整体反转、进入上行周期?不少手里有闲置资金的朋友,已经在考虑要不要把钱取出来,换长期定存锁定利息。
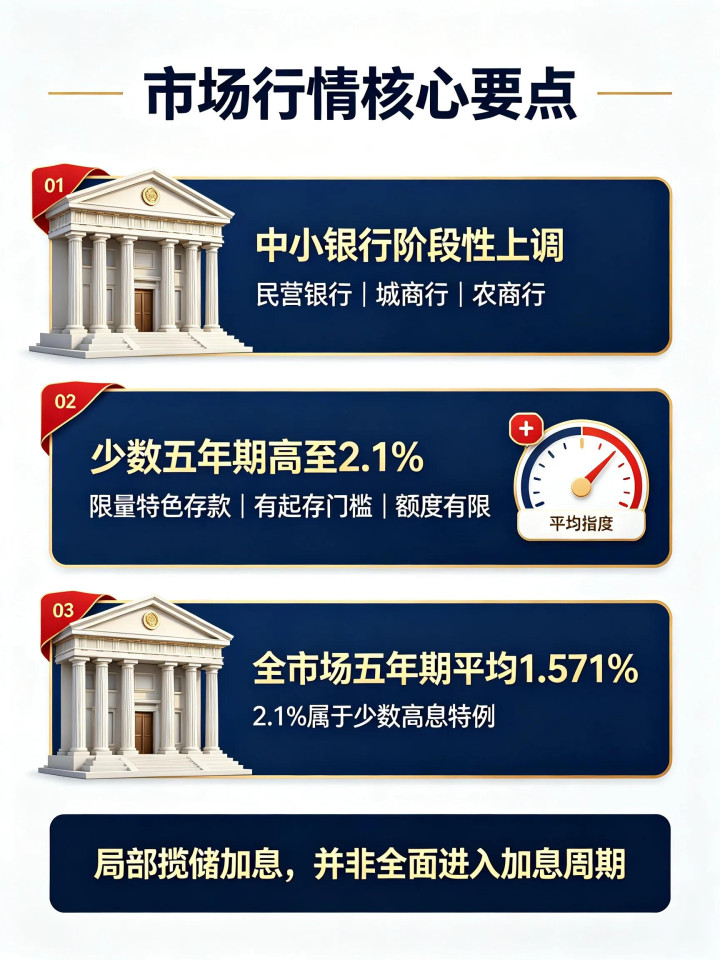
但很多人忽略了一个关键点:这次加息并不是所有银行一起涨,国有大行基本维持原有低利率,上调利率的,大多是民营银行、城商行、农商行这类中小机构,属于结构性局部上调,并不是行业全面加息。而且高息的五年期存款有门槛、有额度限制,还存在流动性风险,盲目存五年,很容易踩坑。今天咱们用大白话,把这次利率变动讲清楚,哪些银行在加息、为什么加息、2.1%的五年定存值不值得存,还有存钱的避坑要点一次性说透。
开篇先说明:本文为金融资讯科普,存款利率实时变动,高息产品存在起存门槛、额度限制;存款受存款保险保障有额度上限,本文不构成投资理财建议,存钱前以银行APP和网点最新公告为准。
一、真实行情:只有中小银行上调,国有大行利率基本不动
先理清当下存款市场的真实分层,避免被短视频片面信息误导。
国有六大行,也就是工农中建交、邮储,目前挂牌利率保持低位,五年期定存利率普遍在1.3%左右,大额存单五年期大多1.55%-1.6%,没有上调动作,整体保持稳定。
这次上调利率、重新上架五年期存款的,集中在民营银行、各地农商行、村镇银行。像华通银行、亿联银行,五年期定存利率可以达到2.1%;还有多家区域农商行,陆续上调1年期、2年期、3年期特色存款利率,部分三年期产品最高到2%。
这里要特别留意,2.1%不是随便就能存,这类高息产品,有起存门槛,很多产品5万起,而且额度有限,卖完就下架,不是随时都能买到。还有部分银行出现利率倒挂现象,五年期利率和三年期差距很小,甚至低于三年期。
融360发布的9月监测数据显示,全市场五年期定存平均利率仅1.571%。也就是说,2.1%属于市场里少数的高息特例,绝大多数银行五年期存款,远达不到这个水平,不能把少数中小银行的高息,当成全行业普遍行情。
二、为什么在利率长期下行的大环境,中小银行逆势上调存款利率?
很多储户疑惑,这么多年存款利率一路往下走,为什么部分银行反而加息揽储,背后有两个现实原因。
第一,存款到期潮来临,银行需要稳定长期资金。今年大量中长期存款集中到期,国有大行重启五年期大额存单,对资金形成虹吸效应,很多储户优先把钱存到大行。中小银行网点少、品牌弱,想要留住本地客户和线上储户,只能小幅提高中长期存款利率,吸引大家存长期资金。居民现在投资普遍偏谨慎,不愿意炒股买理财,更愿意存银行,银行之间争夺稳定存款的竞争加剧。
第二,银行净息差压力大,但中长期负债更稳定。银行业整体净息差持续承压,银行并不喜欢高成本存款。但是短期存款流动性太强,储户随时支取,资金不稳定;中长期存款,可以锁定资金5年,方便银行匹配长期信贷业务。所以中小银行愿意拿出有限额度,用更高利率吸收长期资金,属于阶段性揽储手段,不是长期持续的政策。
业内专家也提到,这次只是结构性、局部的调整,中长期存款温和下行的大趋势没有逆转。这类高息存款产品,随时可能下调利率、停止发售,不会一直维持2.1%这个水平。
三、2.1%五年期定存,看着很香,但藏着3个核心短板
很多人一眼看到2.1%,就想着直接存5年,一次性锁定利息。但五年时间很长,这笔钱一旦存进去,资金流动性会被锁死,这几个问题一定要提前想明白。
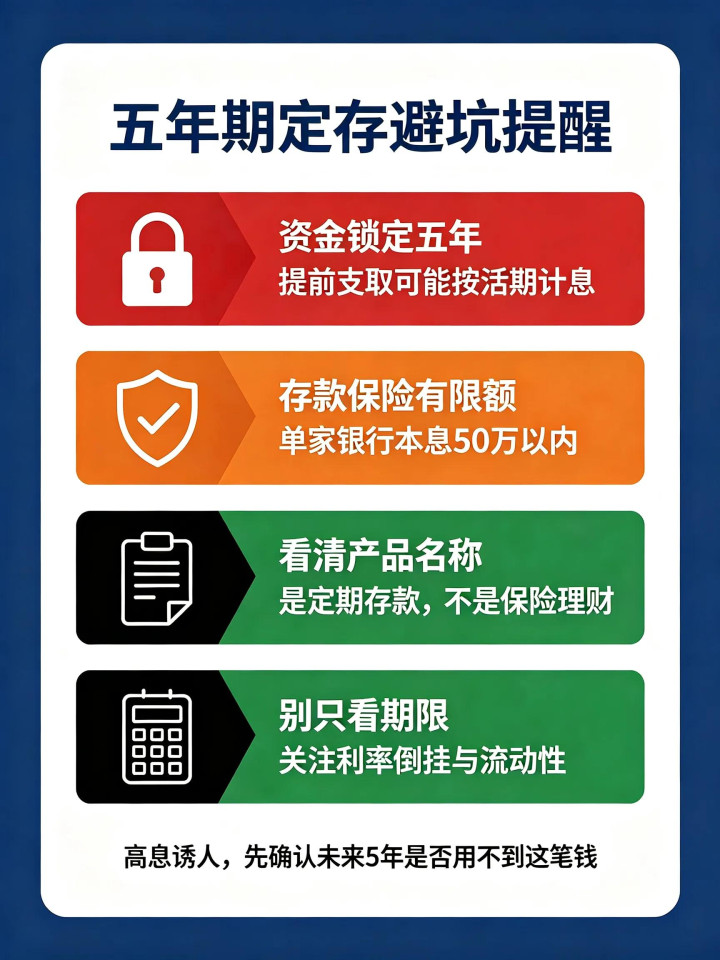
第一,提前支取利息损失巨大。定期存款,如果没有到期提前取钱,大部分情况按活期利率计息,活期利率普遍0.2%左右。举个例子,存10万五年期2.1%,如果存到第3年急用钱,提前取出,只能按活期算利息,之前几年的定期利息大幅缩水,损失非常可观。
五年时间变数很多,家里医疗、子女教育、应急支出,都可能需要动用这笔钱,一旦中途要用钱,代价很高。
第二,存款保险保障上限50万。不管民营银行还是农商行,单家银行,本息合计50万以内,受存款保险保障。如果你的资金超过50万,不要全部放在同一家中小银行,可以分开多家银行存放,控制风险。很多储户只看利率,忽略存款保险的额度限制。
第三,产品有不确定性,额度有限。2.1%这类高息五年存款,属于限量发售,随时下架、调整利率。而且部分产品线上专属,线下网点不一定有售,购买前仔细看产品说明,分清是银行定期存款,不是理财、保险、结构性存款。很多人误把增额终身寿险当成定期存款,一旦购买,退保损失惨重。
四、对比不同期限存款,怎么搭配存钱更合理
我们简单对比当前市场主流存款,方便大家参考:
1年期定存:大行0.95%左右,中小银行特色产品最高1.3%-1.75%;资金灵活性强,适合短期备用资金。
3年期定存:大行约1.45%,部分中小银行最高2%。期限适中,利率不错,是大多数储户的主流选择。
元股证券:ygzq.hk
5年期定存:大行1.3%,少数民营银行最高2.1%,优点利率高,缺点资金锁定时间太久。
2026炒股配资存钱不建议全部资金一股脑全部存五年。普通家庭可以采用阶梯存钱法。举例:总资金30万,分成三份,10万存1年期、10万存3年期、10万存5年期。每一年都有一笔存款到期,兼顾利息和流动性,不会出现所有资金全部锁死五年的情况。
应急备用金,建议单独拿出来,放活期或者货币基金,保留随时支取的能力,这部分钱不要存长期定存。
五、四类人适合存五年期高息定存,三类人尽量别碰
适合选择5年期2.1%定存的储户
1. 这笔钱确定未来5年完全用不到,没有大额支出计划,闲置资金充足。
2. 已经备好家庭应急金,单独存放,不会动用这笔定期存款。
3. 追求保本,不想买理财、基金、保险,风险承受能力很低。
4. 资金总额在50万以内,单家银行存放,符合存款保险保障范围。
❌不建议存五年长期定存
1. 未来2-3年有大额支出:买房、子女婚嫁、买车,五年内大概率需要用钱。
2. 手里资金就是应急钱,没有额外备用金,一旦遇到突发情况只能提前支取。
3. 年龄偏大,未来医疗支出不确定,资金需要保持灵活。
六、储户最容易踩的4个认知误区
误区1:所有银行存款利率都上涨,存款进入加息周期。
纠正:只有少数中小银行上调中长期存款,国有大行利率基本不变,属于局部揽储行为,不是整体加息,长期利率下行的大趋势没有改变。
误区2:利率2.1%的产品,全部都是银行定期存款。
纠正:很多高息宣传,容易混淆存款和保险。一定要看清产品名称,是整存整取定期存款,不是保险理财,保险前期退保会亏损本金。
误区3:中小银行存款不安全。
纠正:只要是正规银行发行的存款产品,单家银行本息50万以内,受存款保险保障,安全性有保障;超过50万,建议分散多家银行存放。
误区4:存的时间越长,收益一定越高。
纠正:存在利率倒挂现象,部分银行五年期利率,只比三年期高一点点。如果利率差距很小,优先选三年期,兼顾收益和流动性。
七、全文总结
综合来看,近期存款市场出现分化:国有大行利率保持平稳,多家民营银行、农商行小幅上调中长期存款利率,少数五年期定期存款最高可以到2.1%。但这属于中小银行阶段性揽储手段,并不是全面加息。
2.1%的五年定存,优势是保本、利率高于大行,但是代价是资金锁定整整五年,提前支取利息损失很大,而且额度有限,不是随时可以买到。
存钱之前,优先确认两件事:这笔钱未来5年是否确定不用;存款金额是否控制在单家银行50万以内。
普通家庭不建议把全部积蓄都存五年期,可以采用阶梯存款的方式配资平台系统稳定性对比,平衡收益和流动性,优先预留家庭应急资金。
优配网提示:本文来自互联网,不代表本网站观点。